
Une entreprise fonctionne grâce à beaucoup plus que ses machines, ses contrats, ses logiciels ou ses locaux.
Elle fonctionne aussi grâce à des personnes qui savent :
- prendre certaines décisions ;
- résoudre des situations inhabituelles ;
- entretenir des relations importantes ;
- utiliser des outils spécifiques ;
- comprendre un client ;
- diagnostiquer un problème ;
- appliquer une règle qui n’est pas toujours écrite ;
- ou simplement savoir qui appeler au bon moment.
Tant que ces personnes sont présentes, tout peut parfaitement fonctionner.
La difficulté apparaît lorsqu’une capacité importante repose encore trop fortement sur une seule personne, un seul interlocuteur ou un nombre très limité de détenteurs.
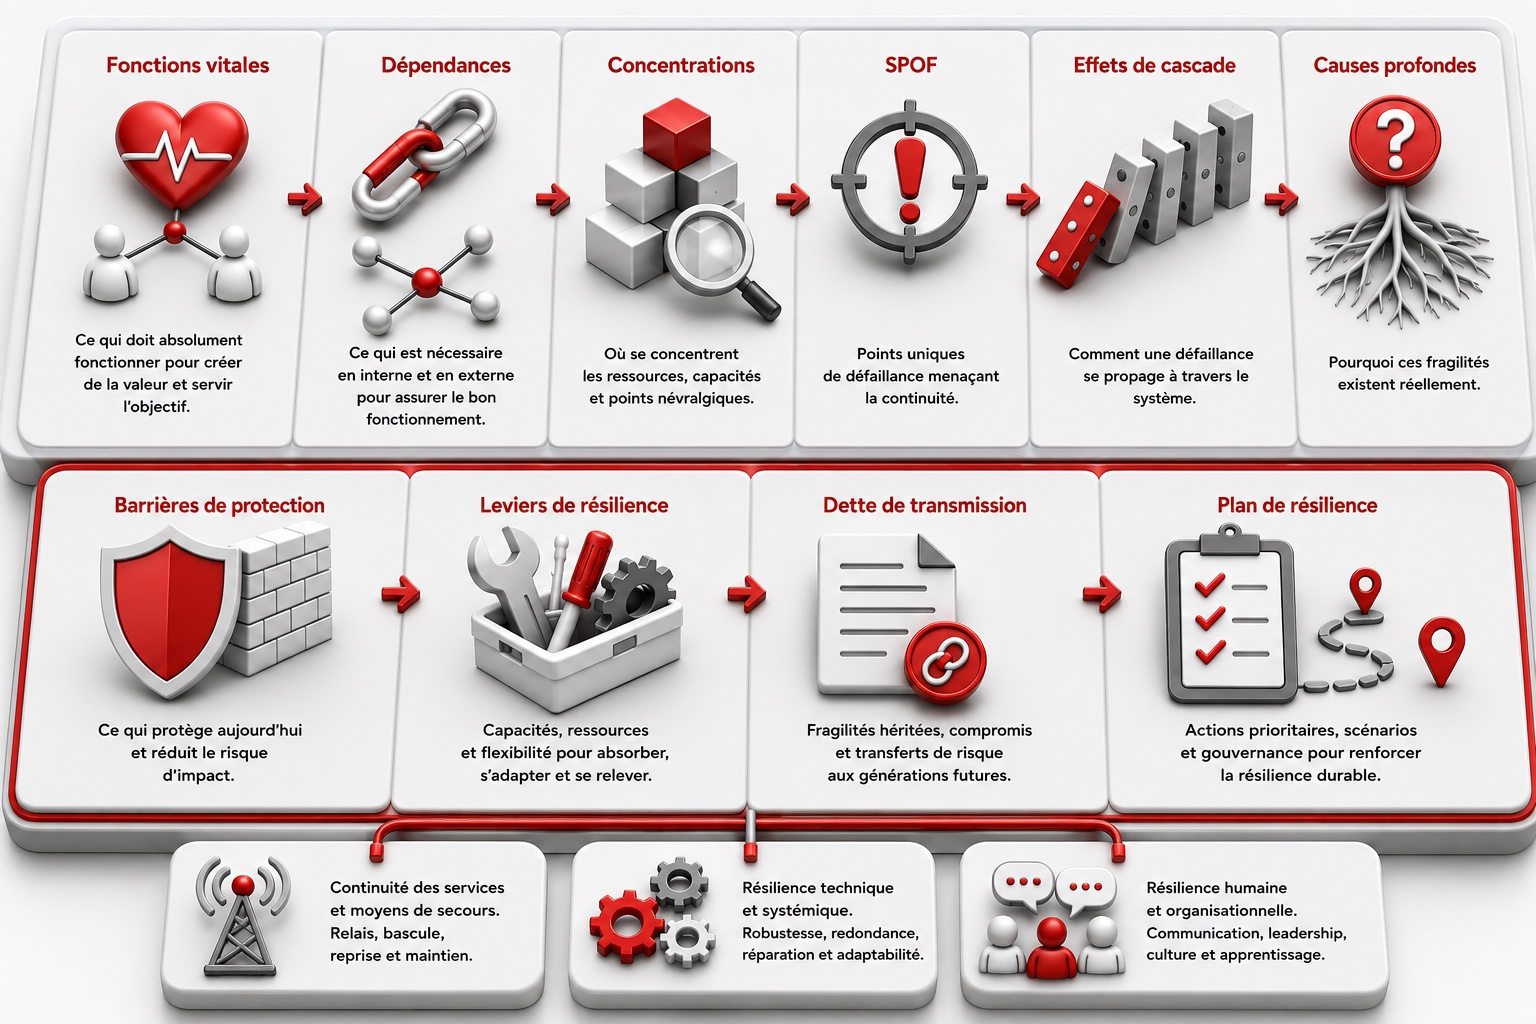
C’est là qu’apparaît ce que nous appelons la dette de transmission.
Et l’Indice de Dette de Transmission — IDT cherche à rendre cette dette visible.
La dette de transmission, qu’est-ce que c’est ?
Prenons quelques situations très ordinaires.
Une collaboratrice est la seule à maîtriser une paie particulièrement complexe.
Un technicien sait résoudre des pannes que personne d’autre ne sait diagnostiquer.
Une commerciale entretient seule la relation avec plusieurs clients importants.
Une personne possède les accès nécessaires à une opération critique.
Une procédure existe, mais seuls deux collaborateurs savent réellement interpréter les exceptions.
Un fournisseur ou un prestataire détient une connaissance ou un accès difficile à remplacer.
Tout cela peut fonctionner pendant des années.
Il n’y a pas nécessairement de crise.
Il n’y a pas nécessairement de transmission d’entreprise en vue.
Pourtant, une dépendance existe.
La dette de transmission apparaît lorsque certaines capacités nécessaires à la continuité restent durablement insuffisamment partagées, transmises, documentées ou substituables.
Pourquoi parler de « dette » ?
Parce que le problème peut être reporté.
Une compétence n’est pas transférée cette année.
Rien ne se passe.
Une relation importante reste détenue par une seule personne.
Elle continue à fonctionner.
Une responsabilité n’est jamais réellement déléguée.
La personne habituelle est toujours là.
À court terme, l’entreprise ne ressent pas nécessairement la conséquence.
Mais plus le temps passe, plus certaines dépendances peuvent devenir difficiles à remplacer.
Puis survient :
une maladie ;
une démission ;
une retraite ;
une croissance rapide ;
une réorganisation ;
une fusion ;
une transmission ;
ou simplement un départ inattendu.
Ce qui était invisible devient soudain très concret.
La dette de transmission correspond donc en quelque sorte à ce que l’entreprise devra réussir à transmettre ou à sécuriser pour ne pas perdre une capacité importante lorsqu’une situation change.
Pourquoi créer un indice ?
Parce qu’une impression générale ne suffit pas.
Dire :
« Nous dépendons beaucoup de certaines personnes »
est utile.
Mais cela ne dit pas où se trouve exactement le problème.
S’agit-il :
- d’une décision ?
- d’un savoir-faire ?
- d’une relation client ?
- d’un accès ?
- d’une responsabilité ?
- d’une connaissance non documentée ?
- d’une absence de remplaçant ?
- d’une protection qui existe uniquement sur le papier ?
L’IDT permet d’organiser ces différentes situations dans une lecture cohérente.
Son intérêt n’est donc pas uniquement de produire un chiffre.
Son intérêt principal est de répondre à trois questions :
Où se trouve la dette ?
Pourquoi existe-t-elle ?
Que faudrait-il transmettre ou sécuriser pour la réduire ?
L’IDT ne mesure pas les personnes
C’est probablement la distinction la plus importante.
L’IDT ne cherche pas à noter un collaborateur.
Il ne dit pas :
« Cette personne est indispensable. »
Il examine plutôt la capacité que cette personne détient.
Par exemple :
un technicien maîtrise seul un réglage particulier.
La question n’est pas de savoir s’il est « bon » ou « indispensable ».
La question est :
si cette personne n’est plus disponible, l’entreprise conserve-t-elle cette capacité ?
Même chose avec une relation client.
L’IDT n’évalue pas le commercial.
Il cherche à savoir si la relation importante pour l’entreprise peut continuer sans dépendre entièrement de lui.
Même chose encore avec une décision.
On ne juge pas le décideur.
On vérifie si l’organisation peut continuer à décider.
L’IDT observe donc la transmissibilité des capacités, pas la valeur des individus.
Dix angles pour regarder la dette de transmission
Pour éviter de réduire la transmission à la seule documentation ou au seul remplacement d’une personne, l’IDT observe plusieurs dimensions.
Les responsabilités
Certaines responsabilités importantes reposent-elles encore sur trop peu de personnes ?
Les décisions
L’entreprise pourrait-elle continuer à prendre ses décisions importantes si le décideur habituel était absent ?
Les savoir-faire
Les compétences pratiques essentielles sont-elles suffisamment partagées ?
Les relations stratégiques
Les relations avec certains clients, fournisseurs, banques ou partenaires reposent-elles sur une seule personne ?
Les connaissances
Les informations nécessaires sont-elles accessibles et réellement utilisables par d’autres ?
La capacité de remplacement
Une compétence ou une ressource importante peut-elle être remplacée dans un délai acceptable ?
Les détenteurs uniques
Existe-t-il encore certaines capacités détenues par une seule personne ou un seul acteur ?
Les effets possibles sur le reste de l’entreprise
La perte d’une capacité pourrait-elle provoquer d’autres difficultés en chaîne ?
Les protections
Les solutions prévues pour éviter la perte d’une capacité sont-elles réellement opérationnelles ?
La relève
Une autre personne ou une autre solution est-elle réellement prête à prendre le relais ?
Ces dimensions permettent de ne pas regarder la transmission sous un seul angle.
Une entreprise peut être forte dans certains domaines et fragile dans d’autres
Prenons une PME de cinquante personnes.
Elle possède une excellente documentation.
Beaucoup de procédures sont écrites.
À première vue, la situation paraît très bonne.
Mais l’analyse montre que :
certains clients importants dépendent encore personnellement de deux commerciaux ;
une expertise technique particulière n’est maîtrisée que par une seule personne ;
plusieurs décisions importantes remontent toujours vers la même fonction ;
et un prestataire extérieur détient certains accès essentiels.
La documentation n’est donc pas le problème.
La dette se trouve ailleurs.
Une autre entreprise peut présenter exactement la situation inverse :
les responsabilités sont bien réparties ;
les relations clients sont partagées ;
mais beaucoup de connaissances importantes restent dans la tête de quelques collaborateurs.
L’intérêt de l’IDT est précisément de montrer où se trouve réellement la dette plutôt que de partir d’une impression générale.
L’IDT ne repose pas uniquement sur ce que les personnes déclarent
C’est important pour sa crédibilité.
Si quelqu’un affirme :
« Une deuxième personne peut me remplacer »,
cela mérite d’être vérifié.
Cette deuxième personne a-t-elle déjà réalisé l’activité ?
Dispose-t-elle des accès ?
Peut-elle prendre les décisions nécessaires ?
Sait-elle traiter les situations inhabituelles ?
Même chose pour une procédure.
Elle peut exister.
Mais quelqu’un d’autre a-t-il déjà réussi à l’utiliser ?
Même chose pour un fournisseur alternatif.
Il peut être identifié.
Mais peut-il réellement livrer dans le délai nécessaire ?
L’IDT cherche donc à s’appuyer sur des faits et des éléments vérifiables, pas uniquement sur des impressions.
Une intention ne réduit pas encore la dette
C’est également une règle importante.
Une entreprise constate qu’une compétence repose sur une seule personne.
Elle décide :
« Nous allons former quelqu’un. »
C’est une bonne décision.
Mais la capacité n’est pas encore transmise.
La dette existe toujours.
Puis la deuxième personne commence à apprendre.
Elle observe.
Elle pratique.
Elle devient progressivement autonome.
Elle traite finalement seule les situations courantes et certaines exceptions.
À ce moment-là, la situation réelle de l’entreprise a changé.
La dette peut être réévaluée.
Cette différence est fondamentale :
ce que l’entreprise prévoit de faire demain n’est pas encore ce qu’elle sait faire aujourd’hui.
C’est aussi là que le binôme peut devenir utile
Certaines capacités se transmettent facilement.
Une procédure claire.
Une formation courte.
Une documentation bien faite.
Mais d’autres capacités sont plus difficiles à transmettre.
Un savoir-faire construit par l’expérience.
Une manière de diagnostiquer une situation complexe.
Une relation stratégique.
Une capacité d’arbitrage.
Une responsabilité qui demande progressivement davantage d’autonomie.
Dans ces situations, un binôme de transfert structuré peut être mis en place.
Une personne détient aujourd’hui la capacité.
Une autre doit progressivement apprendre à l’exercer.
Elle observe.
Puis fait avec assistance.
Puis agit avec un contrôle plus distant.
Puis agit seule.
Le but n’est pas simplement qu’elle « ait appris beaucoup de choses ».
Le but est qu’elle devienne réellement capable d’assurer la capacité nécessaire à l’entreprise.
C’est cette autonomie qui réduit la dépendance.
L’IDT concerne toute l’entreprise
Il ne faut donc pas chercher uniquement :
le dirigeant ;
les cadres ;
les experts les plus visibles.
Une fonction essentielle peut dépendre :
d’une assistante ;
d’un spécialiste paie ;
d’un technicien ;
d’un commercial ;
d’un responsable qualité ;
d’un informaticien ;
d’un prestataire externe ;
d’un fournisseur ;
ou d’une personne occupant un poste qui paraît secondaire dans l’organigramme.
La criticité ne dépend pas du titre.
Elle dépend de la question suivante :
que se passe-t-il pour l’entreprise lorsque cette capacité disparaît ?
L’IDT est utile même lorsqu’aucune transmission n’est prévue
Une entreprise n’a pas besoin d’attendre une vente ou une succession pour s’intéresser à sa dette de transmission.
Au contraire.
Plus elle s’y intéresse tôt, plus elle dispose de temps.
Elle peut progressivement :
- partager certaines responsabilités ;
- préparer des relais ;
- transmettre certains savoir-faire ;
- ouvrir des relations à plusieurs interlocuteurs ;
- sécuriser des accès ;
- améliorer la documentation ;
- tester des remplaçants ;
- mettre en place des binômes.
Le sujet devient alors un sujet de continuité d’entreprise, pas seulement de succession.
Lors d’une transmission, l’IDT devient encore plus important
Lorsqu’une entreprise change de mains, beaucoup de choses sont transférées juridiquement.
Les actions.
Les contrats.
Les actifs.
Les collaborateurs.
Les locaux.
Les systèmes.
Mais une autre question demeure :
les capacités nécessaires au fonctionnement de l’entreprise ont-elles réellement été transmises ?
C’est là que l’IDT peut apporter une lecture complémentaire.
Il ne cherche pas à dire si une transaction est bonne ou mauvaise.
Il cherche à rendre visible ce qui reste encore trop dépendant de personnes, de relations ou de capacités insuffisamment transmissibles.
Pour un repreneur, la question est très concrète
Un repreneur peut acheter une entreprise très rentable.
Mais il doit aussi savoir :
quelles capacités resteront après le départ de certaines personnes ;
quelles relations doivent encore être reprises ;
quels savoir-faire doivent encore être transférés ;
quelles responsabilités doivent être redistribuées ;
et quelles protections ne sont pas encore réellement opérationnelles.
Cette information n’apparaît pas nécessairement dans les comptes.
Elle fait pourtant partie de la réalité de l’entreprise.
Pour une banque, un investisseur ou un conseil, l’intérêt est différent
L’analyse financière explique une partie importante de l’entreprise.
Mais elle ne dit pas toujours :
qui sait réellement faire quoi ;
où sont concentrées certaines connaissances ;
qui peut reprendre une responsabilité ;
si une relation stratégique survivrait au départ de son détenteur ;
ou si les relais annoncés sont réellement opérationnels.
L’IDT apporte donc une lecture complémentaire sur un actif particulièrement difficile à voir :
la capacité de l’organisation à conserver ce qu’elle sait faire lorsque les personnes, les responsabilités ou les circonstances changent.
L’IDT n’est pas un jugement sur l’entreprise
Une dette importante n’est pas forcément le résultat d’une mauvaise gestion.
Elle peut être le produit naturel de l’histoire.
Une PME a grandi rapidement.
Une compétence rare s’est construite chez une personne.
Un commercial a développé pendant quinze ans une relation exceptionnelle avec un client.
Une équipe réduite a dû concentrer certaines responsabilités.
Une priorité commerciale a repoussé la formalisation.
Tout cela peut être parfaitement compréhensible.
L’IDT ne cherche pas un responsable.
Il cherche plutôt à dire :
voilà ce qui mérite désormais d’être transmis, partagé ou sécurisé pour renforcer la continuité.
L’IDT n’est pas non plus une prédiction
Un niveau élevé de dette ne signifie pas qu’un incident va forcément survenir.
Une entreprise peut fonctionner très longtemps avec certaines concentrations.
L’IDT ne prédit donc pas l’avenir.
Il indique plutôt :
si une rupture survient, quelles capacités risquent d’être difficiles à maintenir ou à transmettre ?
C’est une différence importante.
L’objectif n’est pas de prévoir la crise.
L’objectif est de réduire les conséquences possibles avant qu’elle ne survienne.
Mesurer pour pouvoir agir
Finalement, l’intérêt de l’IDT est assez simple.
Sans mesure structurée, une entreprise peut savoir intuitivement qu’elle dépend de certaines personnes.
Mais il est difficile de savoir :
où commencer ;
quoi transmettre ;
quoi documenter ;
où créer un relais ;
où mettre en place un binôme ;
et quelles actions ont réellement amélioré la situation.
L’IDT permet de transformer une impression diffuse en une lecture organisée.
Puis cette lecture peut alimenter un plan de résilience.
La question que pose finalement l’IDT
Derrière l’indice se trouve une question très simple :
« Si une capacité importante devait changer de mains demain, notre entreprise pourrait-elle réellement la conserver ? »
Pas seulement l’information.
Pas seulement le poste.
Pas seulement le titre.
Mais la capacité réelle :
à décider ;
à faire ;
à résoudre ;
à entretenir une relation ;
à accéder ;
à remplacer ;
à reprendre.
C’est cela que la dette de transmission cherche à rendre visible.
Et c’est pourquoi l’IDT ne doit pas être considéré uniquement comme un outil de succession.
Il constitue avant tout une lecture de la capacité d’une entreprise à conserver ce qui lui permet de fonctionner lorsque les personnes et les situations changent.
L’IDT ne cherche pas à savoir qui est indispensable.
Il cherche à savoir ce que l’entreprise doit encore transmettre pour le devenir moins.